
Mobiles Bezahlen
- Bewertung
- 4,5
- Downloads
- 5.00M
- Inhaltsbewertung
- USK ab 0 Jahren
Mobiles Bezahlen - Screenshots
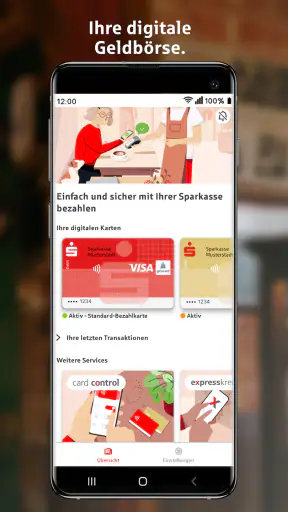
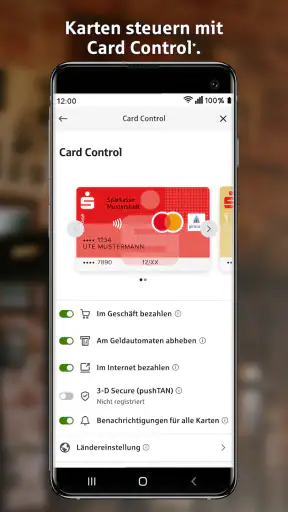
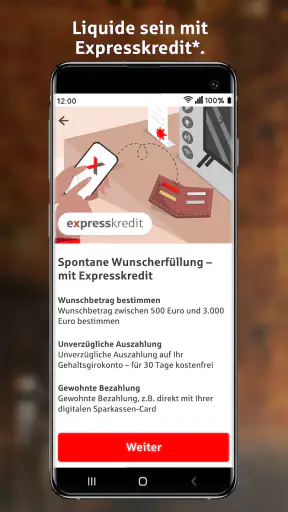
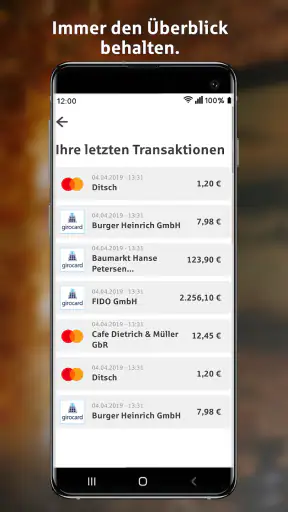
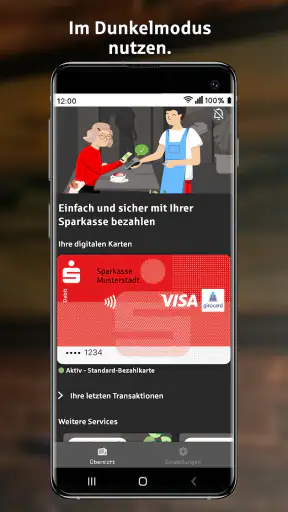
Mobiles Bezahlen - Beschreibung
- App-Name
- Mobiles Bezahlen
- Paketname
- com.s_payment.mobiles_bezahlen
- Entwickler
- S-Payment GmbH
- Kategorie
- Finanzen
- Zuletzt aktualisiert
- 30.07.2018
- Version
- 7.1.3(7130005)
Analyse von TrendiApps
Am deutlichsten wird der Nutzen von Mobiles Bezahlen für mich nicht beim Blick auf eine Funktionsliste, sondern in einem ganz normalen Einkauf: Ich komme an die Kasse, lege das Smartphone bereit und möchte bezahlen, ohne erst nach Bargeld oder der richtigen Karte suchen zu müssen. Genau auf diesen kurzen Weg ist die Finanz-App von S-Payment GmbH ausgerichtet. Sie soll das Bezahlen unterwegs in eine digitale Geldbörse verlagern. Das klingt unspektakulär, ist im Alltag aber dann angenehm, wenn der Ablauf zuverlässig in die eigenen Gewohnheiten passt.
Vor dem ersten Einkauf: Passt die App zu meinem Alltag?
Bevor ich eine solche Bezahl-App regelmäßig nutze, kläre ich für mich drei praktische Fragen: Ist mein Smartphone geeignet, kann ich die App mit meiner üblichen Zahlungsweise verwenden, und habe ich für den Fall eines Problems eine Alternative dabei? Mobiles Bezahlen setzt mindestens OS 11 voraus. Wer ein älteres Gerät nutzt, sollte das vor der Installation bedenken; die kostenlose App hilft dann nicht weiter, wenn das Betriebssystem die Voraussetzung nicht erfüllt.
Auch die eigene Bank- und Kartenroutine spielt eine Rolle. Eine digitale Geldbörse ist nur dann eine echte Erleichterung, wenn sich die gewünschte Zahlungsquelle im Einrichtungsprozess tatsächlich einbinden lässt. Ich würde deshalb nicht erst an der Kasse feststellen wollen, dass meine gewohnte Kombination nicht bereitsteht. Ein sinnvoller erster Schritt ist, die Einrichtung in Ruhe zu erledigen und die App anschließend bei einem kleinen, unkomplizierten Einkauf auszuprobieren.
Die App ist kostenlos und richtet sich mit ihrer Altersfreigabe ab null Jahren nicht an eine bestimmte Altersgruppe. Das bedeutet für mich jedoch nicht, dass jedes Kind sie ohne Begleitung verwenden sollte: Bezahlen bleibt eine finanzielle Handlung, bei der Erwachsene den Umgang mit dem eigenen Konto und Smartphone verantwortungsvoll erklären müssen. Für Erwachsene, die lieber eine übersichtliche Zahlungsfunktion als ein umfangreiches Finanzwerkzeug möchten, ist der klare Schwerpunkt grundsätzlich passend.
Einfachheit und Sicherheit im Alltag
In meiner Erfahrung bietet Mobiles Bezahlen eine äußerst bequeme Möglichkeit, mit deinem Smartphone zu bezahlen. Die App fungiert als digitale Geldbörse und ermöglicht es dir, einfach und sicher zu bezahlen. Ein großer Pluspunkt ist, dass sie für alle Altersgruppen geeignet ist (USK ab 0 Jahren), also auch für jüngere Nutzer oder technikscheue Personen.
Was mir besonders gut gefällt, ist, dass die App kostenlos ist. Man muss sich keine Sorgen über versteckte Kosten machen, was in der heutigen Welt der Apps nicht selbstverständlich ist. Der Einstieg ist einfach: Nach der Installation wird man durch eine intuitive Benutzeroberfläche geführt, die es einem leicht macht, die App schnell zu verstehen und zu nutzen.
Vom Einrichten bis zum Bezahlen: der praktische Ablauf
Ich würde die Einrichtung nicht zwischen Tür und Angel beginnen. Zu Hause kann ich Schritt für Schritt prüfen, welche Zahlungsquelle ich verbinden möchte, die verlangten Angaben in Ruhe eingeben und anschließend nachvollziehen, ob alles für den Einsatz bereit ist. So bleibt die Kasse der letzte Schritt und nicht der Ort, an dem ich zum ersten Mal herausfinden muss, wie die App funktioniert.
Geschichten, die Ihnen gefallen könnten
WEBTOON auf Android und iOS: Lesen im endlosen Bildlauf
Wortsuche im Wandel: Warum Word Search Journey mehr als schnelle Treffer braucht
Mapy.com im Alltag: Bessere Wege finden, auch ohne Netz
DramaBox im Vergleich: Kurze Dramen mit Sog, aber kein Ersatz für Netflix
Die Hörbibel findet ihren Platz im Alltag
InShot im Alltag: Warum schneller Videoschnitt oft wichtiger ist als kreative Freiheit
Im Laden läuft die Entscheidung dann einfacher: Ich nehme das Smartphone statt der physischen Karte zur Hand und nutze die digitale Geldbörse für den Bezahlvorgang. Der Vorteil ist weniger, dass der Einkauf plötzlich schneller wird, sondern dass ich eine weitere vertraute Zahlungsoption griffbereit habe. Für einen kurzen Einkauf, bei dem ich ohnehin das Telefon dabeihabe, kann das bequemer sein als eine separate Karte aus einer anderen Tasche zu holen.
Ein nützlicher, oft übersehener Arbeitsablauf ist, nach dem Einkauf nicht nur auf die erfolgreiche Zahlung zu achten, sondern auch den eigenen Kontostand beziehungsweise die gewohnte Umsatzübersicht später zu prüfen. Dadurch lässt sich die digitale Zahlung mit der Routine verbinden, die man ohnehin für die Haushaltsausgaben nutzt. Ich würde die App nicht als Ersatz für regelmäßige Kontokontrolle betrachten: Eine bequeme Zahlungsart nimmt einem nicht die Aufgabe ab, Ausgaben bewusst im Blick zu behalten.
Wer sollte die App nutzen?
Ich würde Mobiles Bezahlen jedem empfehlen, der eine unkomplizierte und sichere Zahlungsweise sucht. Besonders praktisch ist sie für Menschen, die viel unterwegs sind und keine Lust haben, ständig Bargeld oder Karten mit sich herumzutragen. Auch für diejenigen, die Wert auf Datenschutz legen, ist die App eine gute Wahl, da sie einen hohen Sicherheitsstandard bietet.
Ein kleiner Nachteil, den ich bemerkt habe, ist, dass die App derzeit nur auf Geräten mit mindestens OS 11 läuft. Das könnte für Nutzer älterer Smartphones ein Problem darstellen. Aber für die meisten modernen Geräte sollte dies kein Hindernis sein.
Ein realistischer Einsatz ist der Weg zur Arbeit: Auf dem Rückweg halte ich an, kaufe ein paar Dinge und möchte nicht erst in der Tasche nach der Geldbörse suchen. Wenn das Smartphone ohnehin griffbereit ist und die App eingerichtet wurde, ist eine digitale Zahlung eine praktische Option. Anders sieht es aus, wenn ich mit leerem Akku losgehe, mein Telefon gerade nicht verwenden möchte oder grundsätzlich lieber mit einer Karte zahle. Dann ist die klassische Karte nicht umständlich, sondern schlicht die passendere Wahl.
Für Haushalte mit getrennten privaten und gemeinsamen Ausgaben kann eine digitale Geldbörse außerdem helfen, die passende Zahlungsquelle bewusst auszuwählen, sofern die eigene Einrichtung mehrere Konten unterstützt. Ich würde vor dem Bezahlen kurz kontrollieren, welches Konto beziehungsweise welche Quelle gerade verwendet wird, statt anzunehmen, dass die App automatisch die für diesen Einkauf gewünschte Wahl trifft. Gerade bei wiederkehrenden Ausgaben verhindert diese kleine Gewohnheit, dass Bequemlichkeit und Budgetplanung durcheinandergeraten.
Was zwischen Smartphone, Kasse und Konto wichtig ist
Mobiles Bezahlen steht nicht allein: Im Alltag konkurriert es vor allem mit Bargeld und der Bankkarte, nicht unbedingt mit einer umfassenden Finanzplanungs-App. Bargeld ist unabhängig von Smartphone und Betriebssystem, verlangt aber, dass man es dabeihat und passend wechseln kann. Eine physische Karte ist vielen vertraut und funktioniert ohne den Umweg über eine App. Die digitale Geldbörse ist dagegen besonders bequem, wenn das Smartphone ohnehin zum täglichen Begleiter gehört und die Einrichtung bereits erledigt ist.
Der entscheidende Übergabepunkt ist der Bezahlmoment. Ich muss das Telefon rechtzeitig zur Hand haben und den Ablauf an der Kasse aufmerksam abschließen; die App kann mir nicht die Verantwortung abnehmen, zu prüfen, ob der Einkauf tatsächlich bezahlt wurde. Bei einem vollen Laden oder wenn ich gleichzeitig Taschen, Kinder oder andere Einkäufe organisiere, kann eine zusätzliche Handlung am Smartphone sogar mehr Aufmerksamkeit verlangen als eine Karte, die ich sofort zur Hand habe.
Nach dem Einkauf folgt die zweite Übergabe: von der Zahlung zur persönlichen Finanzübersicht. Wer Ausgaben getrennt dokumentiert oder ein Haushaltsbudget führt, sollte prüfen, wie die eigenen Buchungen in die bestehende Routine passen. Eine Bezahl-App ist nicht automatisch ein vollständiges Werkzeug für Budgetplanung. Für eine einfache Zahlung ist das kein Mangel; wer Kategorien, langfristige Analysen oder Anlagefunktionen erwartet, sollte dafür ein darauf spezialisiertes Angebot wählen.
Verborgene Funktionen und Tipps
Ein Feature, das nicht sofort ins Auge springt, ist die Möglichkeit, mehrere Konten zu verknüpfen. Das erleichtert das Management von Finanzen erheblich, besonders wenn man verschiedene Bankkonten hat. Zudem bietet die App eine Art Ausgabenübersicht, die dir hilft, den Überblick über deine Finanzen zu behalten.
Ein Tipp: Nutze die Benachrichtigungsfunktion, um sofort über Transaktionen informiert zu werden. Das gibt ein zusätzliches Gefühl von Sicherheit und Kontrolle über deine Ausgaben. Auch die Integration von Treueprogrammen ist ein nettes Extra, das dir helfen kann, Punkte oder Rabatte zu sammeln.
Ich würde solche Möglichkeiten nicht einfach alle aktivieren, nur weil sie verfügbar sind. Wer mehrere Konten nutzt, sollte zuerst festlegen, welches Konto für welche Art von Einkauf gedacht ist, und dann gelegentlich prüfen, ob die gewählte Zuordnung noch stimmt. So wird aus der Möglichkeit, mehrere Quellen zu verwalten, ein praktischer Vorteil statt einer weiteren Stelle, an der man den Überblick verlieren kann.
Auch Benachrichtigungen sind am nützlichsten, wenn sie in den eigenen Alltag passen. Wer viele kleine Buchungen hat, kann prüfen, ob Hinweise tatsächlich beim schnellen Erkennen ungewöhnlicher Vorgänge helfen oder eher stören. Treueprogramme wiederum lohnen sich vor allem dann, wenn man die betreffenden Angebote ohnehin nutzt; für seltene Einkäufe sollte man nicht allein wegen möglicher Punkte zusätzliche Schritte in Kauf nehmen.
Wo der Ablauf ins Stocken geraten kann
Die wichtigste Grenze ist die Abhängigkeit vom passenden Smartphone und einer erfolgreichen Einrichtung. Wer ein nicht unterstütztes Betriebssystem verwendet oder seine Zahlungsquelle nicht einbinden kann, muss auf eine andere Bezahlmethode ausweichen. Ebenso sollte man nicht davon ausgehen, dass das Telefon in jeder Situation die bessere Wahl ist: Bei einem technischen Problem, einem nicht verfügbaren Gerät oder schlicht fehlender Gewohnheit bleibt Bargeld beziehungsweise die Karte die verlässlichere Reserve.
Die App löst außerdem nicht jedes Finanzproblem. Eine Ausgabenübersicht kann beim Nachhalten helfen, ersetzt aber keine sorgfältige Planung, wenn ich komplexe Budgets verwalten, Investitionen vergleichen oder ausführliche Auswertungen erstellen möchte. In diesem Fall wäre eine spezialisierte Finanz-App die bessere Ergänzung. Wer möglichst wenige digitale Dienste nutzen will, kann ebenfalls bei der Bankkarte bleiben und muss sich nicht allein aus Neugier eine weitere Zahlungsroutine angewöhnen.
Bei einem Wechsel des Smartphones oder einer Änderung der eigenen Konten würde ich die Einrichtung erneut aufmerksam prüfen, bevor ich mich unterwegs darauf verlasse. Das ist kein besonderer Nachteil dieser App, sondern ein vernünftiger Schritt bei einer digitalen Zahlungsfunktion: Erst testen, dann als bevorzugte Methode einplanen. Für den Alltag ist es außerdem klug, eine alternative Zahlungsmöglichkeit dabeizuhaben, statt das Telefon zur einzigen Option zu machen.
Für wen sich der Wechsel lohnt
Im Vergleich zu Finanz-Apps, die sich auf umfangreiche Analysen konzentrieren, wirkt Mobiles Bezahlen bewusst auf den unmittelbaren Zahlungsvorgang zugeschnitten. Gerade darin liegt für mich der Nutzen: Ich muss keine große Finanzverwaltung bedienen, wenn ich lediglich an der Kasse bezahlen möchte. Wer eine klare digitale Ergänzung zur Karte sucht und ohnehin häufig das Smartphone bei sich trägt, dürfte mit diesem Schwerpunkt eher glücklich werden als jemand, der ein umfassendes Finanzcockpit erwartet.
Die App ist inzwischen in Version 7.1.3(7130005) verfügbar. Ihre durchschnittliche Bewertung liegt bei 4,5 Sternen; mehr als 100.000 Bewertungen und über fünf Millionen Installationen zeigen, dass viele Menschen sich mit dem Angebot beschäftigen. Solche Zahlen ersetzen für mich keinen eigenen Test, geben aber einen Anhaltspunkt dafür, dass mobiles Bezahlen für viele Nutzer ein vertrauter Teil des Alltags geworden ist.
Vergleich mit Alternativen
Im Vergleich zu anderen Finanz-Apps ist Mobiles Bezahlen besonders benutzerfreundlich. Während einige Apps mit einer Vielzahl von Funktionen überladen sind, konzentriert sich diese App auf das Wesentliche: einfaches und sicheres Bezahlen. Natürlich gibt es spezialisierte Apps, die mehr Analysen und Finanzplanung bieten, aber für den täglichen Gebrauch ist diese App ideal.
Wann ist die App weniger geeignet?
Wenn du eine App suchst, die detaillierte Finanzanalysen oder Investitionsmöglichkeiten bietet, dann ist Mobiles Bezahlen vielleicht nicht die beste Wahl. Auch wenn du ein älteres Smartphone hast, das die Mindestanforderungen nicht erfüllt, musst du dich nach Alternativen umsehen.
Insgesamt hat mich die App überzeugt und ich kann sie jedem empfehlen, der eine einfache und sichere Möglichkeit sucht, seine Finanzen zu handhaben. Natürlich gibt es immer Raum für Verbesserungen, aber die aktuelle Version 7.1.3(7130005) macht bereits einen großartigen Job.
Mein Fazit für den Alltag
Für mich ist Mobiles Bezahlen dann eine gute Wahl, wenn die Einrichtung erledigt ist, das eigene Gerät die Voraussetzung erfüllt und ich beim Einkauf unkompliziert mit dem Smartphone zahlen möchte. Wer vor allem Bargeld oder Karte bevorzugt, muss nicht wechseln; wer dagegen eine einfache digitale Zahlungsroutine sucht, kann die App in Ruhe ausprobieren und zunächst als zusätzliche Möglichkeit verwenden. Genau diese Kombination aus praktischem Nutzen und einer weiterhin sinnvollen Reserve macht sie für mich alltagstauglich.
Häufig gestellte Fragen zu Mobiles Bezahlen
Was ist Mobiles Bezahlen und wie funktioniert es?
Mobiles Bezahlen ist eine App, die es Nutzern ermöglicht, Zahlungen direkt über ihr Smartphone abzuwickeln. Die App verwendet NFC-Technologie, um Transaktionen kontaktlos durchzuführen. Benutzer müssen ihre Kredit- oder Debitkarteninformationen hinzufügen und können dann in Geschäften bezahlen, die diese Zahlungsmethode unterstützen.
Ist Mobiles Bezahlen sicher zu verwenden?
Ja, Mobiles Bezahlen ist sicher, da es fortschrittliche Verschlüsselungstechnologien und Authentifizierungsmethoden verwendet, um Ihre Zahlungsinformationen zu schützen. Benutzer können zusätzliche Sicherheitsmaßnahmen wie Fingerabdruck- oder Gesichtserkennung aktivieren, um unbefugten Zugriff zu verhindern.
Welche Banken und Karten werden von Mobiles Bezahlen unterstützt?
Die App unterstützt eine Vielzahl von Banken und Kreditkarten. Es ist jedoch immer ratsam, die Liste der unterstützten Institute direkt in der App oder auf der offiziellen Website zu überprüfen, um sicherzustellen, dass Ihre Bank oder Karte kompatibel ist.
Kann ich Mobiles Bezahlen auch ohne Internetverbindung nutzen?
Für die Durchführung von Transaktionen ist in der Regel keine ständige Internetverbindung erforderlich, da die App Transaktionsdaten zwischenspeichern kann. Dennoch ist eine Internetverbindung erforderlich, um neue Karten hinzuzufügen oder die App zu aktualisieren.
Fallen Gebühren für die Nutzung von Mobiles Bezahlen an?
Die Nutzung der App selbst ist in der Regel kostenlos. Allerdings können Gebühren von Ihrer Bank oder Ihrem Kartenanbieter erhoben werden, abhängig von den jeweiligen Bedingungen und Tarifen. Es ist ratsam, sich direkt bei Ihrem Finanzinstitut zu informieren.
Vorteile
- Einfach zu bedienen und benutzerfreundlich.
- Unterstützt mehrere Zahlungsmethoden.
- Hohe Sicherheitsstandards integriert.
- Schnelle Transaktionen in Echtzeit.
- Kompatibel mit vielen Geräten.
Nachteile
- Benötigt stabile Internetverbindung.
- Manchmal hohe Transaktionsgebühren.
- Nicht überall akzeptiert.
- Datenschutzbedenken bei einigen Nutzern.
- Komplexe Einrichtung für Anfänger.


